rojgaarnews_gkfq3k
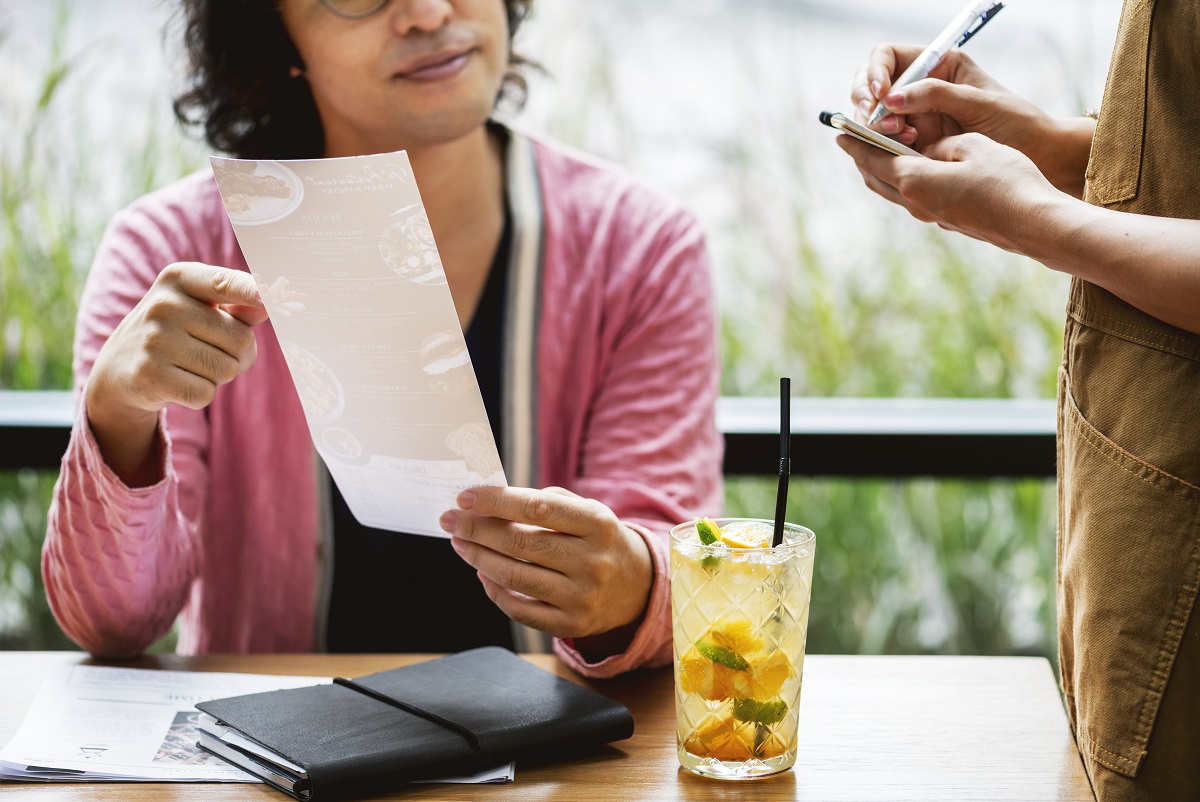
Jakarta, 22 September 2026 – Konsumen mungkin sering menemukan tambahan pajak sebesar 10 persen ketika membayar makanan atau minuman di restoran. Tambahan tersebut kerap dianggap sebagai Pajak Pertambahan Nilai (PPN), padahal pajak yang tercantum pada struk restoran pada umumnya merupakan Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan minuman. PBJT merupakan pajak daerah yang dipungut pemerintah kabupaten atau kota, berbeda dengan PPN yang menjadi pajak pusat. Perbedaan ini penting dipahami agar konsumen mengetahui jenis pungutan yang sebenarnya dibayarkan ketika makan di restoran.
Ketentuan tersebut berkaitan dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Dalam aturan tersebut, makanan dan minuman yang disediakan restoran termasuk objek PBJT. Penjualan atau penyerahan makanan dan minuman oleh penyedia jasa boga atau katering juga dapat masuk dalam cakupan pajak tersebut sesuai ketentuan. Dengan demikian, pajak restoran tidak semata-mata dapat disebut PPN hanya karena besarannya terlihat sama-sama 10 persen. Status pungutannya ditentukan berdasarkan jenis transaksi dan ketentuan perpajakan yang berlaku.
PPN sendiri merupakan pajak yang kewenangan pengelolaannya berada pada pemerintah pusat. Sementara PBJT menjadi bagian dari sumber pendapatan pemerintah daerah. Dalam transaksi restoran yang termasuk objek PBJT, konsumen pada dasarnya menjadi pihak yang menanggung pajak, sedangkan pengusaha restoran bertugas memungut dan menyetorkannya kepada pemerintah daerah. Mekanisme inilah yang membuat nominal pajak biasanya dicantumkan secara terpisah pada struk pembayaran. Besarannya dihitung berdasarkan jumlah pembayaran yang diterima atau seharusnya diterima oleh penyedia makanan dan minuman.
Tarif PBJT ditetapkan melalui peraturan daerah dengan memperhatikan batas yang telah ditentukan dalam peraturan perundang-undangan. Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah menetapkan tarif PBJT paling tinggi sebesar 10 persen. Pemerintah daerah kemudian menentukan tarif yang berlaku di wilayah masing-masing melalui peraturan daerah. Karena itu, besaran pungutan yang ditemui konsumen dapat bergantung pada ketentuan daerah tempat restoran tersebut beroperasi. Tarif 10 persen yang banyak ditemukan pada struk bukan berarti pungutan tersebut otomatis merupakan PPN.
Di Jakarta, misalnya, ketentuan pajak daerah mengatur PBJT atas makanan dan minuman dengan tarif 10 persen. Pajak tersebut dikenakan terhadap makanan atau minuman yang disediakan, dijual, atau diserahkan oleh restoran maupun penyedia jasa boga atau katering yang memenuhi ketentuan. Dalam praktiknya, konsumen dapat melihat tambahan pajak ini ketika melakukan pembayaran. Restoran kemudian mempunyai kewajiban perpajakan sesuai mekanisme yang ditetapkan pemerintah daerah. Karena nama pungutan pada sistem kasir dapat berbeda-beda, konsumen sebaiknya tidak hanya melihat persentasenya untuk menentukan jenis pajak.
Tidak semua penjualan makanan dan minuman otomatis dikenakan PBJT restoran. Peraturan juga memberikan pengecualian terhadap transaksi tertentu berdasarkan karakteristik usaha, nilai peredaran usaha, maupun tempat penjualan sesuai kebijakan daerah. Makanan atau minuman yang dijual oleh toko swalayan dan kegiatan usaha tertentu dapat memiliki perlakuan pajak berbeda. Begitu pula transaksi yang berdasarkan ketentuan perpajakan masuk dalam rezim PPN. Oleh sebab itu, tempat pembelian dan bentuk pelayanan menjadi faktor penting dalam menentukan pajak yang berlaku.
Hal lain yang sering membuat konsumen keliru adalah adanya service charge atau biaya pelayanan pada struk restoran. Biaya pelayanan berbeda dengan pajak meskipun keduanya sama-sama dapat ditambahkan ke nilai makanan dan minuman. Restoran tertentu mengenakan biaya pelayanan sesuai kebijakan usahanya, kemudian pajak dihitung berdasarkan dasar pengenaan yang berlaku. Akibatnya, jumlah akhir yang harus dibayar konsumen bisa lebih tinggi dibandingkan harga menu yang tercantum. Konsumen perlu memperhatikan rincian struk untuk membedakan harga makanan, biaya pelayanan, dan komponen pajak.
Sebagai gambaran, ketika konsumen memesan makanan senilai Rp100.000 di restoran dengan tarif PBJT 10 persen, komponen pajaknya dapat mencapai Rp10.000 apabila tidak terdapat komponen lain yang memengaruhi dasar pengenaan. Jumlah pembayaran kemudian menjadi Rp110.000 sebelum memperhitungkan biaya lain apabila restoran menerapkannya. Walaupun angka 10 persen tersebut terlihat seperti tarif pajak yang umum dikenal masyarakat, secara administrasi perpajakan pungutannya tetap berbeda dari PPN. Dana PBJT masuk ke penerimaan pemerintah daerah. Sementara penerimaan PPN dikelola pemerintah pusat melalui sistem perpajakan nasional.
Pemahaman mengenai perbedaan PBJT dan PPN juga membantu konsumen membaca struk transaksi secara lebih tepat. Istilah seperti pajak restoran yang masih digunakan dalam percakapan sehari-hari pada dasarnya kini berkaitan dengan skema PBJT atas makanan dan minuman. Perubahan terminologi mengikuti pengaturan pajak daerah setelah berlakunya Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Meski demikian, fungsi dasarnya tetap berupa pungutan atas konsumsi makanan dan minuman tertentu yang menjadi kewenangan pemerintah daerah. Pengusaha yang memenuhi kriteria wajib mengikuti ketentuan pemungutan dan pelaporan di daerah masing-masing.
Karena itu, tulisan “tax” atau tambahan 10 persen pada struk restoran tidak dapat langsung disimpulkan sebagai PPN. Konsumen perlu melihat jenis usaha, lokasi, serta ketentuan pajak daerah yang berlaku untuk mengetahui pungutan tersebut. Pada restoran yang menjadi objek PBJT, tambahan pajak merupakan pajak daerah atas makanan dan minuman, bukan PPN yang dipungut pemerintah pusat. Sementara biaya pelayanan merupakan komponen berbeda yang berasal dari kebijakan restoran. Memahami perbedaan tersebut dapat membantu konsumen mengetahui secara lebih jelas ke mana setiap komponen pembayaran dalam tagihan restoran dialokasikan.